Frudini - Haushaltsbuch&Budget
- 4,3
- Bewertung
- 50.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
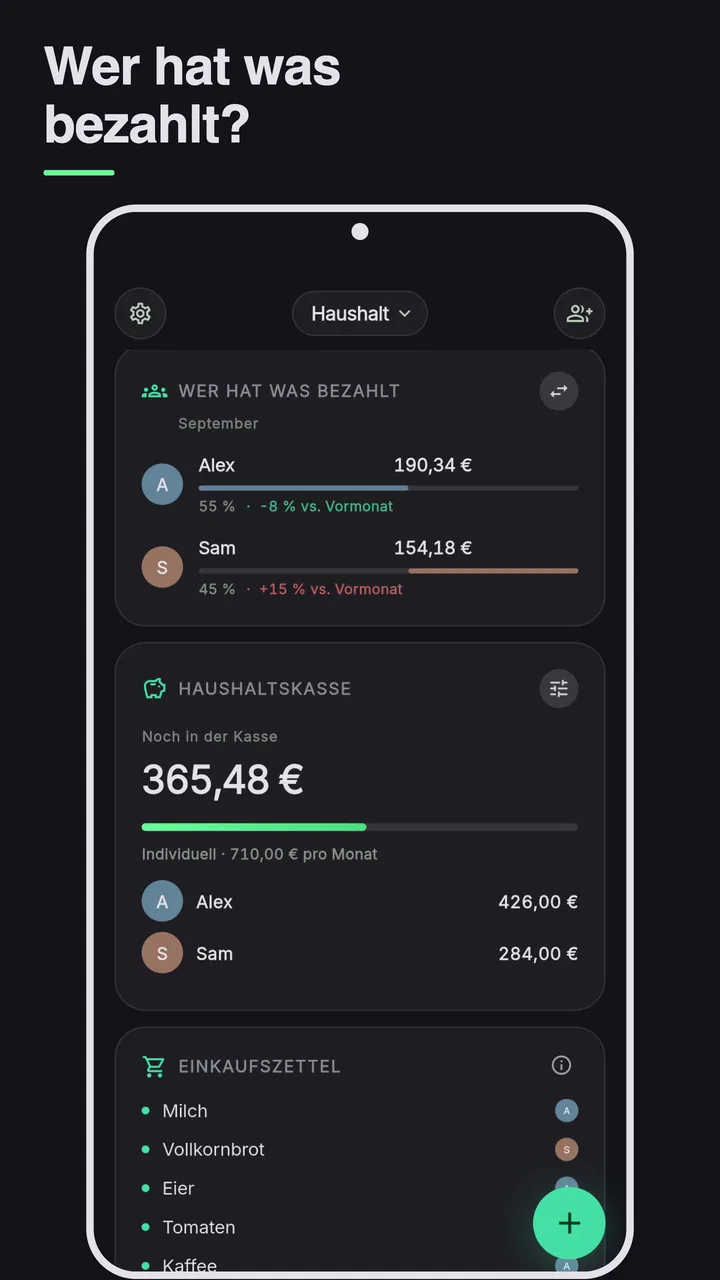
Geld im Alltag zu überblicken, klingt zunächst nach einer einfachen Rechenaufgabe. In der Praxis scheitert es aber oft nicht am Addieren, sondern daran, dass eine Finanz-App schnell zu kompliziert, zu unruhig oder zu unflexibel wird. Ich habe mir Frudini als Haushaltsbuch und Budgetplaner für Singles, Paare und Wohngemeinschaften angesehen. Mein Eindruck: Die App richtet sich an Menschen, die ihre Ausgaben bewusster verfolgen möchten, ohne gleich ein umfangreiches Finanzprogramm einzurichten.
Frudini gehört zur Kategorie der Finanz-Apps und wird von Hauke Olf entwickelt. Die Anwendung ist kostenlos erhältlich, wobei über Google Play zusätzliche Käufe zwischen 1,79 € und 39,99 € abgerechnet werden können. Mit einer durchschnittlichen Bewertung von 4,3 bei rund 393 Bewertungen und mehr als 50.000 Installationen wirkt sie wie ein etabliertes, aber bewusst überschaubares Werkzeug. Genau diese Mischung ist für mich interessant: Sie verspricht keine komplette Bankzentrale, sondern konzentriert sich auf den Umgang mit dem eigenen Haushaltsbudget.
Wie Frudini im Alltag mit unterschiedlichen Bedürfnissen umgeht
Ich schaue in diesem Abschnitt darauf, wie sich ein übersichtlicher Haushaltsplan an verschiedene Lebenssituationen anpassen lässt, ohne dass jede Person dieselbe Erfassungsroutine übernehmen muss. Dabei ist für mich entscheidend, gemeinsame und persönliche Ausgaben gedanklich sauber zu trennen und die Kategorien so zu wählen, dass sie im Alltag tatsächlich genutzt werden. Als Nächstes geht es darum, für wen dieser Ansatz besonders hilfreich ist – und wann eine andere Lösung besser passt.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Lesbarkeit und Navigation: angenehm, wenn du klare Abläufe bevorzugst
Bei einem Haushaltsbuch ist eine verständliche Navigation wichtiger als eine beeindruckende Oberfläche. Ich möchte eine Ausgabe möglichst schnell erfassen, später wiederfinden und erkennen, wie viel vom verfügbaren Budget noch übrig ist. Frudini ist auf diesen direkten Ablauf ausgerichtet. Das passt besonders gut zu Personen, die sich von überladenen Finanz-Apps mit Kursdiagrammen, Bankverbindungen und zahlreichen Nebenfunktionen eher abschrecken lassen.
Der größte Vorteil eines solchen reduzierten Ansatzes liegt in der mentalen Belastung. Wer gerade erst beginnt, seine Finanzen zu ordnen, muss nicht zuerst ein Finanzsystem verstehen. Stattdessen kann man sich auf die grundlegenden Fragen konzentrieren: Wofür wurde Geld ausgegeben? Welche Ausgaben gehören regelmäßig zum Monat? Wo entsteht am Ende ein zu großer Abstand zwischen Einnahmen und verfügbaren Beträgen?
Für Menschen mit Konzentrationsschwierigkeiten kann diese Beschränkung ebenfalls hilfreich sein. Ein Haushaltsbuch wird eher dauerhaft genutzt, wenn jeder Eintrag nicht zu einer kleinen Organisationsaufgabe wird. Ich würde Frudini deshalb vor allem denjenigen empfehlen, die eine klare Routine aufbauen möchten: Einnahmen eintragen, Ausgaben zuordnen, das Budget prüfen und regelmäßig kurz zurückblicken.
Die Anwendung ist außerdem für verschiedene Haushaltsformen gedacht. Als Single kannst du deine privaten Ausgaben getrennt betrachten. In einer Partnerschaft oder WG ist die gedankliche Trennung von persönlichen und gemeinsamen Kosten besonders wichtig. Genau hier sollte man sich vor dem Start überlegen, welche Kategorien wirklich gebraucht werden. Zu viele Kategorien machen die Auswertung zwar scheinbar genauer, erhöhen aber den Aufwand bei jedem neuen Eintrag.
Mein praktischer Tipp ist, zunächst mit wenigen, verständlichen Gruppen zu beginnen. Miete, Lebensmittel, Mobilität, Freizeit und regelmäßige Verträge reichen für einen ersten Überblick oft aus. Erst wenn sich ein echtes Muster zeigt, würde ich weiter unterteilen. Das ist kein spektakulärer Trick, verhindert aber, dass die Nutzung an einer zu komplizierten Struktur scheitert.
Motorische und sensorische Aspekte: weniger Eingaben können den Unterschied machen
Bei Finanz-Apps wird Barrierearmut häufig nur mit Schriftgröße oder Kontrast verbunden. Im Alltag spielt aber auch die Anzahl der nötigen Berührungen eine Rolle. Wer Schwierigkeiten mit präzisen Eingaben, längeren Formularen oder wiederholten Bewegungen hat, profitiert von einem Ablauf, der nicht unnötig viele Schritte verlangt. Für mich ist deshalb entscheidend, ob Frudini als schnelles Haushaltsbuch genutzt werden kann und nicht wie eine vollständige Buchhaltungssoftware behandelt werden muss.
Eine manuelle Ausgabenverwaltung hat dabei einen klaren Vorteil: Du entscheidest selbst, wann ein Betrag erfasst wird und welche Information wirklich wichtig ist. Das kann für Menschen angenehm sein, die ihre Bankdaten nicht mit einer weiteren Anwendung verbinden möchten oder die bei automatischen Finanzströmen schnell den Überblick verlieren. Gleichzeitig bedeutet manuelle Eingabe, dass jede Ausgabe aktiv erfasst werden muss. Wer häufig vergisst, kleine Beträge einzutragen, erhält trotz guter App keine vollständige Übersicht.
Das ist ein wichtiger trade-off. Automatische Bank-Apps nehmen dir mehr Arbeit ab, verlangen dafür aber oft eine komplexere Einrichtung und einen größeren Vertrauensvorschuss. Frudini passt besser zu Personen, die bewusst selbst entscheiden möchten, welche Buchungen in ihr Haushaltsbuch gelangen. Für Nutzerinnen und Nutzer mit eingeschränkter Beweglichkeit kann das angenehm sein, wenn die Eingabe kurz bleibt; für Menschen, die jede einzelne Transaktion automatisch übernehmen lassen möchten, ist der manuelle Ansatz dagegen eine Hürde.
Auch sensorische Bedürfnisse sollte man realistisch betrachten. Eine App kann übersichtlich wirken und trotzdem anstrengend sein, wenn Text, Farben oder Bedienelemente auf dem eigenen Gerät nicht gut lesbar sind. Ich würde Frudini deshalb vor der täglichen Nutzung mit den persönlichen Anzeigeeinstellungen testen. Besonders sinnvoll ist das für Menschen mit eingeschränktem Sehvermögen, Lichtempfindlichkeit oder einer Vorliebe für sehr große Darstellung. Nicht jede angenehm wirkende Oberfläche ist automatisch für jede Person gleich gut zugänglich.
Für Personen, die auf Vorlesefunktionen oder alternative Eingabemethoden angewiesen sind, zählt außerdem, ob die verwendeten Bedienelemente mit den eigenen Systemeinstellungen gut zusammenspielen. Hier sollte man nicht einfach voraussetzen, dass jede Funktion gleich zugänglich ist. Mein Rat wäre, zuerst eine Testbuchung vorzunehmen und zu prüfen, ob die wichtigsten Schritte ohne visuelle Suche zuverlässig funktionieren.
Situative Nutzung: nützlich zwischen Einkauf, Monatsplanung und gemeinsamer Kasse
Die interessanteste Stärke eines Haushaltsbuchs zeigt sich nicht am Schreibtisch, sondern in unruhigen Alltagssituationen. Stell dir vor, du kommst vom Wocheneinkauf nach Hause und möchtest nicht nur den Gesamtbetrag kennen, sondern auch sehen, wie viel vom Lebensmittelbudget bereits verbraucht wurde. Wenn du den Eintrag direkt oder noch am selben Tag vornimmst, bleibt die Erinnerung frisch. Das ist oft zuverlässiger, als am Monatsende alle Belege aus Taschen und Schubladen zusammenzusuchen.
Für eine WG kann Frudini besonders dann sinnvoll sein, wenn die Bewohnerinnen und Bewohner eine gemeinsame Sicht auf bestimmte Kosten brauchen. Ich würde allerdings vorher eine einfache Regel vereinbaren: Wer trägt gemeinsame Ausgaben ein, und wie werden private Käufe behandelt? Die App kann nur so übersichtlich bleiben wie die Vereinbarung dahinter. Ohne klare Zuständigkeit entstehen schnell doppelte Einträge oder Lücken, unabhängig davon, wie gut das Haushaltsbuch aufgebaut ist.
Auch Paare können von einem festen kurzen Finanztermin profitieren. Einmal pro Woche gemeinsam die neuen Ausgaben anzusehen, ist meist weniger belastend, als nur dann über Geld zu sprechen, wenn das Konto bereits knapp wird. Frudini eignet sich in diesem Szenario als gemeinsame Gesprächsgrundlage. Es ersetzt aber nicht die Absprache darüber, welche Ausgaben gemeinsam geplant werden und welche jede Person selbst übernimmt.
Eine weitere sinnvolle Anwendung ist die Vorbereitung auf unregelmäßige Monate. Wenn eine größere Zahlung bevorsteht, kann ein Budgetplaner helfen, die laufenden Ausgaben nicht isoliert zu betrachten. Ich würde dafür nicht nur auf den aktuellen Kontostand schauen, sondern die erwarteten festen Kosten zuerst eintragen und erst danach entscheiden, wie viel für Freizeit oder spontane Käufe realistisch bleibt.
Gerade für Menschen mit wechselndem Einkommen oder unregelmäßigen Arbeitszeiten ist dieser Blick wichtig. Ein guter Monat darf nicht automatisch als dauerhaft verfügbares Geld verstanden werden. Frudini kann dabei helfen, Einnahmen und Ausgaben sichtbar zu machen, aber die Interpretation bleibt bei dir. Wer sehr komplexe Einnahmequellen, mehrere Konten oder professionelle Buchhaltung verwalten muss, braucht wahrscheinlich ein spezialisierteres Werkzeug.
Konkrete Arbeitsweise: so würde ich die App einrichten
Ich würde nicht mit dem Anspruch starten, sofort die gesamte finanzielle Vergangenheit abzubilden. Sinnvoller ist ein klarer Anfang ab dem aktuellen Monat. Zuerst legst du nur die Kategorien an, die du tatsächlich regelmäßig brauchst. Danach trägst du feste Ausgaben ein und ergänzt variable Kosten möglichst zeitnah. Nach einigen Tagen lässt sich besser beurteilen, ob eine Kategorie fehlt oder ob du unnötig fein unterscheidest.
Ein nicht offensichtlicher Vorteil dieser Vorgehensweise ist, dass du deine eigene Aufmerksamkeit mitplanst. Wenn du weißt, dass du abends müde bist, sollte die Erfassung nicht von einer langen Sortierentscheidung abhängen. Eine kleine Zahl eindeutiger Kategorien ist dann wertvoller als eine theoretisch perfekte Aufteilung. Für Personen mit wenig Energie, schwankender Konzentration oder einem vollen Familienalltag ist diese Vereinfachung oft entscheidender als jede zusätzliche Auswertung.
Für gemeinsame Haushalte würde ich außerdem festlegen, ob Beträge nach dem Zahlungsdatum oder nach dem Zeitraum betrachtet werden, zu dem sie gehören. Ein Einkauf am Monatsende kann sonst leicht in die falsche gedankliche Planung rutschen. Diese kleine Regel macht die Auswertung konsistenter und verhindert, dass sich zwei Personen über unterschiedliche Interpretationen derselben Ausgabe wundern.
Wer mit Zahlen schnell überfordert ist, kann den Monatsrückblick in kleine Fragen aufteilen: Welche Kategorie war höher als erwartet? Welche Ausgabe kam überraschend? Welche regelmäßige Zahlung sollte künftig früher berücksichtigt werden? So wird die App nicht zu einem Instrument für Selbstvorwürfe, sondern zu einer Hilfe bei konkreten Entscheidungen.
Wo die Zugänglichkeit an Grenzen stößt
Die größte verbleibende Barriere ist der Aufwand der manuellen Pflege. Ein Haushaltsbuch funktioniert nur, wenn es regelmäßig gefüttert wird. Das betrifft nicht nur vergessliche Nutzer, sondern auch Menschen mit unregelmäßigen Tagesabläufen, kognitiver Erschöpfung oder wechselnden gesundheitlichen Belastungen. Wenn du oft erst Tage später an deine Ausgaben denkst, kann die Genauigkeit schnell leiden.
Für Personen, die eine automatische Synchronisierung mit mehreren Bankkonten erwarten, ist Frudini vermutlich nicht die erste Wahl. Eine klassische Banking-App kann bei der Transaktionsübersicht bequemer sein, während eine Tabellenkalkulation mehr Freiheit bei eigenen Formeln und Auswertungen bietet. Frudini liegt dazwischen: strukturierter als eine lose Notiz, aber weniger offen und möglicherweise weniger automatisiert als umfangreiche Finanzlösungen.
Auch die gemeinsame Nutzung verlangt Disziplin. Ein Paar oder eine WG muss sich auf Kategorien, Eintragungszeitpunkt und Verantwortlichkeiten einigen. Wer eine vollständig getrennte Abrechnung mit individuellen Anteilen, Rückzahlungen und vielen Sonderfällen benötigt, sollte vor der Entscheidung prüfen, ob ein einfaches Haushaltsbuch dafür genügt. Für eine überschaubare gemeinsame Kasse ist der Ansatz plausibel; für komplizierte Schuldenverhältnisse kann er zu wenig sein.
Die kostenlose Verfügbarkeit senkt die Einstiegshürde, aber die möglichen In-App-Käufe sollte man bei der Planung berücksichtigen. Je nachdem, welche zusätzlichen Funktionen du nutzen möchtest, kann aus einem kostenlosen Einstieg eine kostenpflichtige Nutzung werden. Ich würde deshalb vor einer langfristigen Einrichtung prüfen, welche Funktionen im eigenen Alltag wirklich benötigt werden. Der Preisrahmen reicht von kleinen bis deutlich höheren Beträgen, daher lohnt sich diese Entscheidung besonders für Familien oder WGs, die gemeinsam planen.
Die App richtet sich an alle Altersgruppen ab null Jahren und läuft ab Android 7.0. Das macht sie auch für Menschen interessant, die kein aktuelles Spitzenmodell verwenden. Trotzdem hängt die praktische Zugänglichkeit nicht allein vom Mindestbetriebssystem ab. Bildschirmgröße, Geräteleistung, persönliche Einstellungen und die Bedienungshilfen des Smartphones beeinflussen, wie angenehm die Nutzung tatsächlich ist.
Frudini wurde am 10.04.2019 veröffentlicht und liegt in Version 2.2.2 vor. Für mich ist das ein Hinweis darauf, dass es sich nicht um einen flüchtigen neuen Versuch handelt, sondern um eine über längere Zeit gepflegte Anwendung. Gleichzeitig würde ich vor dem Einrichten eines umfangreichen Systems prüfen, ob die aktuelle Bedienung auf dem eigenen Gerät zu den persönlichen Anforderungen passt. Gerade bei Finanzdaten ist ein reibungsloser täglicher Ablauf wichtiger als ein einmaliger guter erster Eindruck.
Für wen ich Frudini empfehlen würde
Ich sehe die App vor allem bei Singles, Paaren und kleinen WGs, die ihre Ausgaben selbst erfassen und ihre Budgetplanung verständlicher machen möchten. Sie passt zu Menschen, die ihre Finanzen nicht an eine Bank-App koppeln wollen und lieber bewusst jeden Eintrag kontrollieren. Auch Einsteigerinnen und Einsteiger können davon profitieren, weil ein konzentriertes Haushaltsbuch weniger einschüchternd wirkt als eine Anwendung mit vielen Finanzbereichen.
Besonders empfehlenswert ist sie für dich, wenn du ein konkretes Ziel hast: weniger spontane Ausgaben, bessere Vorbereitung auf feste Zahlungen oder eine klarere Absprache im gemeinsamen Haushalt. Ohne dieses Ziel bleibt auch die beste Budget-App schnell eine weitere Anwendung, die man einige Tage ausprobiert und dann vergisst.
Weniger passend ist Frudini für Personen, die eine automatische Kontenanalyse, umfangreiche Anlageverwaltung, professionelle Buchhaltung oder eine sehr detaillierte Aufteilung gemeinsamer Schulden erwarten. In diesen Fällen kann eine Banking-App, eine Tabellenlösung oder eine spezialisierte Finanzsoftware die bessere Wahl sein. Das ist keine Schwäche im eigentlichen Sinn, sondern eine Frage des Umfangs: Frudini möchte den Haushaltsalltag ordnen, nicht jede finanzielle Lebenslage abbilden.
Mein inklusives Urteil zum Haushaltsbuch
Ich mag an Frudini den Gedanken, Finanzplanung auf eine alltagstaugliche Aufgabe zu konzentrieren. Die App kann Menschen entgegenkommen, die klare Abläufe, überschaubare Kategorien und eine selbstbestimmte Eingabe bevorzugen. Für unterschiedliche Haushaltsformen ist sie interessant, und die niedrige Einstiegshürde durch die kostenlose Basis macht einen Test unkompliziert.
Gleichzeitig sollte niemand erwarten, dass eine einfache Oberfläche automatisch jede Fähigkeit und jede Alltagssituation berücksichtigt. Die manuelle Pflege bleibt die zentrale Verpflichtung. Wer schlecht regelmäßig dokumentieren kann, braucht möglicherweise eine stärker automatisierte Alternative. Wer auf bestimmte Anzeige- oder Bedienungshilfen angewiesen ist, sollte die wichtigsten Abläufe auf dem eigenen Gerät selbst ausprobieren, statt sich allein auf den allgemeinen Eindruck zu verlassen.
Mein Fazit fällt deshalb positiv, aber bewusst eingegrenzt aus: Frudini ist dann stark, wenn du ein ruhiges, persönliches Haushaltsbuch statt eines kompletten Finanzsystems suchst. Ich würde mit wenigen Kategorien beginnen, eine feste kurze Routine wählen und bei gemeinsamer Nutzung klare Regeln vereinbaren. So zeigt sich schnell, ob die App im eigenen Alltag wirklich entlastet. Für mich ist sie eine gute Wahl für einfache Budgetplanung und bewusste Ausgabenkontrolle, während komplexe oder stark automatisierte Finanzaufgaben besser in die Hände einer anderen Lösung gehören.
Die Einschätzung zur App lässt sich dabei gut zusammenfassen: Frudini unterstützt finanzielle Selbstständigkeit vor allem durch Übersicht und einen kontrollierten Arbeitsablauf, nicht durch möglichst viele Funktionen. Genau das kann für manche Nutzerinnen und Nutzer die zugänglichere Lösung sein. Für andere wird die fehlende Automatisierung zur entscheidenden Grenze. Wer diese Abwägung vor dem Start ehrlich beantwortet, kann mit der Anwendung deutlich mehr anfangen als jemand, der nur nach der umfangreichsten Finanz-App sucht.
Häufig gestellte Fragen zu Frudini - Haushaltsbuch&Budget
01Was ist Frudini – Haushaltsbuch&Budget und für wen eignet sich die App?
Frudini – Haushaltsbuch&Budget ist eine App zur Verwaltung persönlicher Finanzen. Einnahmen, Ausgaben und Budgets lassen sich übersichtlich erfassen, damit Nutzer ihre finanzielle Situation besser verstehen. Sie eignet sich besonders für Einzelpersonen und Haushalte, die ihre täglichen Ausgaben dokumentieren, Sparziele verfolgen oder mehr Kontrolle über wiederkehrende Kosten gewinnen möchten, ohne dafür komplizierte Tabellen verwenden zu müssen.
02Welche Funktionen bietet Frudini für die tägliche Ausgabenverwaltung?
Die App unterstützt typischerweise beim Eintragen und Kategorisieren von Einnahmen und Ausgaben sowie bei der Planung eines Budgets. Je nach Version können Übersichten, Auswertungen und wiederkehrende Buchungen verfügbar sein, wodurch sich beispielsweise Lebensmittel-, Wohn- oder Freizeitkosten leichter vergleichen lassen. Vor dem Download sollte man dennoch die aktuelle Funktionsbeschreibung im jeweiligen App Store prüfen, da sich Umfang und Bedienung durch Updates ändern können.
03Kann ich mit Frudini ein gemeinsames Haushaltsbudget verwalten?
Frudini trägt den Zusatz „Haushaltsbuch“ und richtet sich damit grundsätzlich auch an Nutzer, die ihre Haushaltsfinanzen strukturieren möchten. Ob mehrere Personen direkt gemeinsam auf dasselbe Budget zugreifen, Daten synchronisieren oder getrennte Profile verwenden können, hängt jedoch von der aktuellen App-Version ab. Wer die Anwendung mit Partnern oder der Familie einsetzen möchte, sollte diese Angaben vor der Installation ausdrücklich kontrollieren.
04Sind meine Finanzdaten bei der Nutzung von Frudini sicher und werden sie online gespeichert?
Bei einer Finanz-App ist der Umgang mit persönlichen Daten besonders wichtig. Vor der Nutzung sollten Interessierte die Datenschutzinformationen, benötigte Berechtigungen und Hinweise zur Datenspeicherung lesen. Entscheidend ist, ob Einträge ausschließlich auf dem Gerät bleiben oder mit einem Konto beziehungsweise einem Cloud-Dienst synchronisiert werden. Außerdem empfiehlt es sich, das Smartphone mit einer Displaysperre zu schützen und keine sensiblen Zugangsdaten in Notizen einzutragen.
05Ist Frudini kostenlos oder entstehen zusätzliche Kosten?
Ob Frudini vollständig kostenlos genutzt werden kann oder optionale Premium-Funktionen, Werbung beziehungsweise In-App-Käufe anbietet, kann sich je nach Plattform und Version unterscheiden. Vor dem Download sollte man deshalb die Preisangaben im Google Play Store oder Apple App Store sowie die Beschreibung der Abonnements prüfen. Besonders bei kostenpflichtigen Erweiterungen ist es sinnvoll, Kündigungsbedingungen und Abrechnungszeitraum aufmerksam zu lesen.
Vorteile
- Übersichtliche Auswertungen zeigen Einnahmen und Ausgaben auf einen Blick.
- Kategorien erleichtern das Erkennen unnötiger Ausgaben.
- Budgets helfen
- monatliche Ausgaben besser zu kontrollieren.
- Wiederkehrende Zahlungen lassen sich bequem im Blick behalten.
- Die einfache Bedienung eignet sich auch für Einsteiger.
Nachteile
- Für die Nutzung müssen Finanzdaten manuell eingetragen werden.
- Der Funktionsumfang kann für professionelle Finanzplanung zu begrenzt sein.
- Nicht jede Bank lässt sich automatisch mit der App verbinden.
- Viele Einträge können die Übersicht bei intensiver Nutzung erschweren.
- Datenschutz und Datensicherheit sollten vor der Eingabe sensibler Daten geprüft werden.

Frudini - Haushaltsbuch&Budget
Galerie